
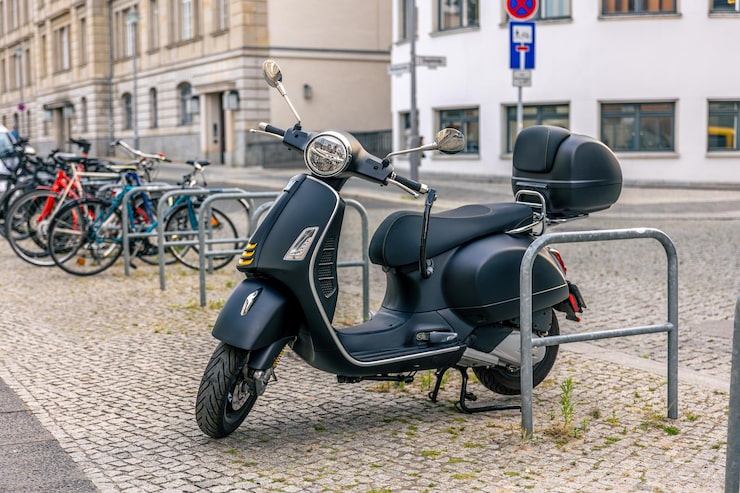
La livraison urbaine s’appuie sur des véhicules agiles, mais chaque tournée expose les entreprises au vol, aux accidents et aux interruptions d’activité. Entre vélos cargos électriques et scooters de livraison, le choix d’une assurance flotte dépend des véhicules, des usages et des conducteurs. Une couverture cohérente protège le matériel, encadre les responsabilités et simplifie la gestion quotidienne du parc.
Assurance flotte pour vélos cargos et scooters de livraison
Un contrat destiné aux particuliers ne répond pas toujours aux exigences d’une activité professionnelle. L’entreprise doit déclarer l’usage de chaque véhicule, notamment le transport de repas, de colis ou de matériel.
La formule flotte regroupe plusieurs véhicules et centralise leur suivi. Elle facilite les déclarations, les changements dans le parc et la gestion des sinistres, sans uniformiser forcément les garanties.
Les besoins varient selon la motorisation, la valeur du matériel et les conditions de stationnement. Une flotte peut réunir des vélos cargos, des cycles électriques classiques et des deux-roues motorisés, sous réserve des conditions contractuelles.
Véhicules concernés par l’assurance professionnelle
Les vélos cargos transportent des marchandises dans une caisse, une remorque ou un compartiment intégré. Leur valeur et leur équipement justifient souvent l’étude de garanties contre les dommages, le vol et l’immobilisation.
Les scooters de livraison, thermiques ou électriques, relèvent d’une assurance deux-roues adaptée à leur utilisation commerciale. L’entreprise doit notamment vérifier la couverture du conducteur, des accessoires et des biens transportés.
Distinction entre vélo électrique et cyclomoteur
Un vélo à assistance électrique classique respecte une puissance maximale de 250 watts et coupe l’assistance au-delà de 25 km/h. Il relève alors de la catégorie des cycles, sans obligation d’assurance automobile.
Un modèle rapide dépassant ces seuils peut relever de la catégorie des cyclomoteurs. Il impose alors des obligations spécifiques, notamment une assurance de responsabilité civile et, selon sa classification, une immatriculation.
Garanties adaptées aux tournées de livraison urbaine
Après avoir identifié les catégories de véhicules, l’entreprise peut comparer les garanties selon ses risques réels. La couverture doit protéger les tiers, les conducteurs et les équipements utilisés pendant les tournées.
Les contrats ne proposent pas tous les mêmes protections ni les mêmes plafonds. Il faut donc examiner les exclusions, les franchises et les obligations de sécurité avant de retenir une formule.
Responsabilité civile et dommages aux véhicules
La responsabilité civile couvre les dommages causés à autrui lorsque le véhicule engage la responsabilité de l’assuré. Pour un cyclomoteur, cette garantie répond à l’obligation d’assurance applicable aux véhicules motorisés.
Des garanties complémentaires peuvent couvrir les dommages accidentels, l’incendie ou le vol. Une assistance dépannage, parfois disponible dès le lieu d’immobilisation, limite les conséquences d’une panne en pleine tournée.
La protection corporelle du conducteur mérite également une attention particulière. Elle peut compléter la prise en charge des blessures, selon les conditions et limites prévues au contrat.
Protection contre le vol et équipements professionnels
La protection contre le vol dépend souvent des dispositifs exigés par l’assureur et des conditions de stationnement. L’entreprise doit vérifier les mesures de verrouillage requises, ainsi que les justificatifs à fournir après un sinistre.
Les caisses, sacoches, remorques et coffres de livraison ne bénéficient pas toujours automatiquement d’une garantie. Leur déclaration permet de clarifier leur couverture, tout comme celle des marchandises transportées.
Le tableau ci-dessous distingue les principaux besoins à examiner selon le type de véhicule. Les garanties disponibles restent soumises aux clauses propres à chaque contrat.
| Véhicule | Points à examiner | Garanties à étudier |
|---|---|---|
| Vélo cargo à assistance électrique | Vol, dommages accidentels, accessoires et dépannage | Vol, dommages matériels et assistance |
| Scooter de livraison | Usage professionnel, conducteurs déclarés et responsabilité envers les tiers | Responsabilité civile, dommages et protection corporelle |
| Véhicule électrique rapide | Classification, immatriculation et obligations réglementaires | Assurance obligatoire et garanties complémentaires |
Optimisation de la gestion de flotte et des garanties
Une couverture pertinente ne consiste pas à multiplier les options. Elle repose sur l’inventaire précis du parc, l’analyse des usages et une prévention régulière des risques.
Le regroupement sous une assurance flotte peut simplifier les démarches et faciliter la négociation des conditions. Les économies éventuelles dépendent toutefois du profil du parc et des critères de l’assureur.
Gestion de flotte et ajustement du contrat
Un inventaire à jour aide à suivre les entrées, les retraits et les changements d’affectation. Il doit préciser le modèle, la motorisation, la valeur, les accessoires et le mode de financement de chaque véhicule.
Il convient aussi de déclarer les usages et les personnes autorisées à conduire. Les salariés, intérimaires ou sous-traitants doivent respecter les règles prévues au contrat.
Pour structurer cette démarche, plusieurs vérifications peuvent guider l’analyse des besoins :
- Vérifier les garanties nécessaires pour chaque catégorie de véhicule.
- Contrôler les exclusions liées à la livraison et au transport de marchandises.
- Déclarer les accessoires, les conducteurs et les véhicules financés en location.
- Comparer les conditions de dépannage, de remplacement et d’indemnisation.
Pour assurer efficacement des vélos cargos ou des scooters de livraison, l’entreprise doit distinguer les obligations légales des garanties complémentaires. Un courtier en assurance professionnelle peut examiner le parc et orienter le choix vers des protections adaptées.


