
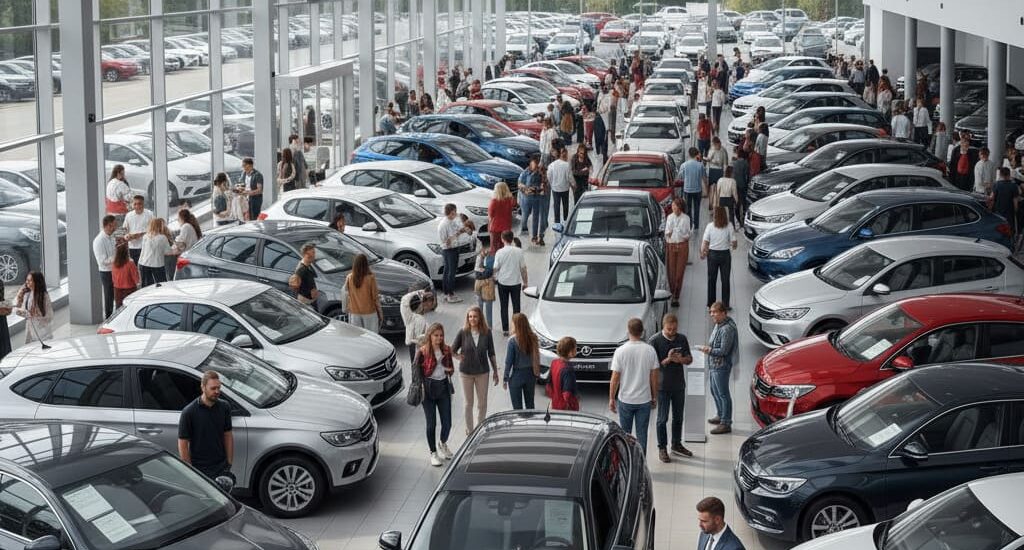
En 2026, l’occasion automobile connaît une dynamique amplifiée par des contraintes sur le véhicule neuf et un rééquilibrage progressif des stocks. Après une hausse modeste de +0,8 % sur dix mois en 2025 (4,52 millions d’unités) mais toujours en-deçà des niveaux 2017–2019, les projections placent les volumes entre 5,3 et 5,6 millions de transactions, portées par des retours LLD/LLD et une activité professionnelle soutenue (222 000 ventes en octobre 2025). Le marché reste marqué par une volatilité prix‑volume — indice de repricing reculant à -221 € en octobre — et par une segmentation accrue selon l’énergie : montée des BEV (11 % des stocks <7 ans) mais dépréciations différenciées entre diesel, hybrides et électriques. La demande pour les véhicules plus anciens se confirme, modifiant les stratégies de sourcing des professionnels.
Dynamique générale du marché des voitures d’occasion en 2026
À la faveur d’une conjoncture incertaine sur le véhicule neuf, le marché secondaire affiche une trajectoire ascendante et volatile en 2026. À fin octobre 2025, les immatriculations cumulées sur dix mois atteignaient 4,52 millions de transactions ; la projection d’atterrissage 2025 retient toutefois ~5,4 millions de ventes sur l’année complète. Pour 2026, les prévisions tablent sur un volume compris entre 5,3 et 5,6 millions, porté par un rééquilibrage progressif entre offre et demande.
Volumes et volatilité mensuelle
La croissance observée (+0,8 % sur dix mois à fin octobre 2025) masque une forte volatilité : un mois de septembre très dynamique (+5,3 %) a été suivi d’un recul en octobre (-1,1 %). Les transactions réalisées par les professionnels restent robustes (222 000 en octobre 2025 contre 189 000 un an plus tôt), preuve d’une activité commerciale soutenue malgré l’instabilité des signaux prix.
Évolution des stocks et sourcing des véhicules
Les inventaires professionnels de VO de moins de sept ans étaient faibles en octobre 2025 (~415 000 unités), loin du niveau record de fin 2019 (~510 000). Plusieurs flux pourraient alimenter ces stocks en 2026 :
- hausse des retours de location courte durée (les ventes VN de ces flottes ont progressé de 12,1 % sur dix mois en 2025),
- retours de location longue durée pour les millésimes 2022–2023,
- premières sorties du leasing social initié en 2024.
En face, les reprises à la vente VN devraient rester contenues et n’empêcheront probablement pas une légère remontée de l’offre, ce qui facilitera la rencontre avec la demande. Les professionnels doivent renforcer leur stratégie de sourcing, notamment via le rachat cash auprès des particuliers pour sécuriser les volumes.
| Indicateur | Valeur 2025 (référence) | Projection 2026 |
|---|---|---|
| Volume VO (millions) | 5,4 (est. annuel) | 5,3 – 5,6 |
| Stock VO <7 ans (professionnels) | ~415 000 | Remontée possible |
| Part BEV dans les stocks <7 ans | 11 % (oct. 2025) | Progression attendue |
Prix, dépréciation et différenciation par énergie
Le repositionnement tarifaire professionnel s’est intensifié : notre indice de repricing a glissé à -221 € en octobre 2025 contre ~-200 € en été. Ce mouvement traduit davantage une réactivité commerciale face à la volatilité qu’un retour à de fortes dépréciations structurelles.
Les écarts de valorisation se creusent selon les motorisations : les diesels conservent la meilleure tenue de valeur, les hybrides classiques rejoignent quasi-égalité avec l’essence, tandis que les hybrides rechargeables peinent en France et voient leurs valeurs résiduelles se rapprocher de celles des électriques. Les prix évoluent donc de façon plus fine, segment par segment.
Focus : le véhicule électrique d’occasion
Les BEV progressent rapidement dans les stocks professionnels (11 % des VO <7 ans en oct. 2025 contre 8 % un an plus tôt). Si en 2025 les électriques ont enregistré les plus fortes pertes de valeur, l’écart avec les motorisations thermiques se réduit : meilleure familiarisation des acteurs, ajustements des offres et apparition de volumes suffisants ralentissent la pente de dépréciation. En 2026, la valorisation BEV devrait remonter progressivement, sous réserve que l’afflux de retours ne crée pas un déséquilibre ponctuel.
Comportement d’achat et segments recherchés
La demande pour les véhicules anciens reste structurellement élevée : 56,4 % des immatriculations VO sur les dix premiers mois de 2025 concernaient des modèles de huit ans et plus (vs 53,7 % en 2024). Sous pression budgétaire, les ménages privilégient des solutions économiques, parfois accompagnées de travaux de remise en état : choix de la couleur, rénovation esthétique ou pièces de rechange. Sur ces sujets, des ressources pratiques aident le propriétaire à décider, par exemple comment choisir la teinte idéale pour un véhicule (comment choisir la couleur idéale) ou pourquoi acheter ses pièces chez un spécialiste (acheter ses pièces chez un spécialiste).
- Impacts pour les concessionnaires : renforcement des capacités de sourcing et adaptation tarifaire fine.
- Pour les acheteurs : arbitrage entre coût d’achat et frais d’usage, montée du biocarburant et de l’hybride comme solutions transitoires.
- Pour le marché : augmentation des volumes, mais sous forte contrainte de prix et de segmentation.
Pour naviguer sereinement dans cette mutation du marché automobile, il devient essentiel de s’appuyer sur des spécialistes capables de gérer aussi bien les formalités administratives que l’inspection technique, à l’image des prestations proposées par LEON PIECES AUTO.


